Stell dir vor, du kaufst Bitcoin auf einer Plattform in Malta, hältst sie in einer Wallet in der Schweiz und zahlst damit deinen Kaffee in Berlin. Für dich ist das einfach Technik. Für Finanzämter war es lange ein Blindflug. Das ändert sich jetzt radikal. Der Common Reporting Standard (CRS), entwickelt von der OECD, war schon immer das Rückgrat des globalen Informationsaustauschs über Bankkonten. Aber er hatte eine große Lücke: Kryptowährungen. Ab dem 1. Januar 2026 schließt sich diese Lücke mit der Einführung von CRS 2.0 und dem neuen Crypto-Asset Reporting Framework (CARF). Wenn du Krypto-Investments besitzt, betrifft dich das direkt - ob du willst oder nicht.
Warum die alten Regeln für Krypto nicht mehr reichten
Der ursprüngliche CRS wurde 2014 ins Leben gerufen, um Steuerhinterziehung durch automatische Meldung von Kontodaten zwischen Ländern zu bekämpfen. Er basierte stark auf dem US-Gesetz FATCA. Über 120 Länder machten mit. Doch während Banken ihre Daten brav lieferten, blieben digitale Assets oft unsichtbar. Warum? Weil traditionelle Definitionen von "Finanzinstituten" und "Finanzkonten" Krypto-Börsen und Custodial-Wallets oft nicht sauber abdeckten. Eine Steuerbehörde konnte sehen, dass du Geld auf dein Konto bei einer Schweizer Bank eingezahlt hast, aber nicht, was du damit gemacht hast - etwa Ethereum gekauft und nach zwei Jahren mit Gewinn verkauft.
Diese Intransparenz war ein Problem. Krypto-Märkte sind grenzenlos und schnell. Transaktionen passieren in Sekunden, oft über mehrere Jurisdiktionen hinweg. Ohne klare Meldepflichten konnten Gewinne aus dem Handel leicht unter den Radar fallen. Die OECD erkannte dieses Defizit. Die Lösung ist kein neues Gesetz im Vakuum, sondern eine Erweiterung des bestehenden Systems. Es geht nicht darum, alles neu zu erfinden, sondern die Lücken zu füllen, die durch die technologische Entwicklung entstanden sind.
Was genau ist CARF und wie ergänzt es CRS?
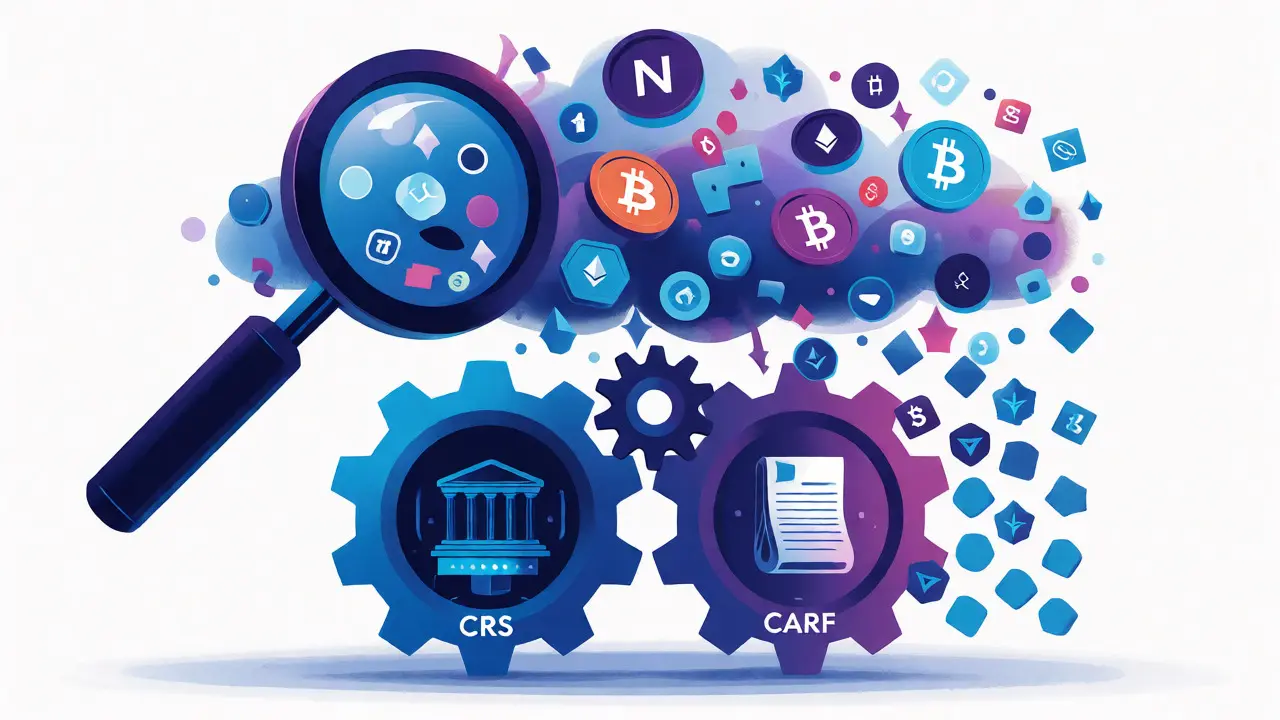
Hier wird es technisch, aber bleib dran. Das Crypto-Asset Reporting Framework (CARF) ist das neue Regelwerk der OECD speziell für Krypto-Transaktionen. Während der erweiterte CRS (wir nennen ihn CRS 2.0) weiterhin Bestände und bestimmte Produkte meldet, konzentriert sich CARF auf die Transaktionshistorie. Man kann es sich so vorstellen: CRS sagt dir, was jemand hat (Bestand), CARF zeigt dir, was jemand getan hat (Handel).
Die beiden Systeme sind als komplementäre Regime designed. Sie sollen sich nicht doppeln, sondern ergänzen. Ein wichtiger Punkt: CARF deckt nicht nur klassische Coins wie Bitcoin oder Ethereum ab. Die Definition umfasst jede digitale Wertdarstellung, die auf einer kryptografisch gesicherten Distributed-Ledger-Technologie basiert. Das schließt Stablecoins, Derivate in Form von Krypto-Assets und sogar bestimmte Non-Fungible Tokens (NFTs) ein, sofern sie als Finanzinstrumente gelten.
Ab 2026 müssen Berichtspflichtige Finanzinstitute - dazu gehören zunehmend auch Krypto-Dienstleister - diese Daten automatisch an ihre lokalen Steuerbehörden melden. Diese tauschen die Informationen dann international aus. Wenn du also als Deutscher in der Schweiz lebst und bei einer maltesischen Börse handelst, fließen diese Daten automatisch an das deutsche Finanzamt, wenn Malta und Deutschland beide am Austausch teilnehmen (was sie tun).
Die technischen Änderungen in CRS 2.0 verstehen
Die Anpassungen am Common Reporting Standard sind tiefgreifend. Es wurden Definitionen geändert, um sicherzustellen, dass keine Grauzonen bleiben. Hier sind die konkreten Änderungen, die du kennen solltest:
- Erweiterte Definition von Finanzvermögen: Dazu gehören nun explizit "Specified Electronic Money Products" und Zentralbankdigitalwährungen (CBDCs). Wenn deine digitale Währung offiziell von einer Zentralbank ausgegeben wird, fällt sie darunter.
- Anpassung der Investment Entities: Fonds oder Vehikel, die primär in Krypto-Assets investieren, werden jetzt klarer als berichtspflichtige Entitäten definiert. Früher gab es hier Schlupflöcher.
- Custodial Accounts: Wenn eine Börse deine Schlüssel verwahrt (Custody), gilt dies als Finanzkonto. Die Börse muss deine Identität und deine Transaktionen melden.
Ein häufiges Missverständnis: Nicht jede Wallet-Aktivität wird sofort gemeldet. Selbstverwaltete Wallets (Self-Custody), bei denen du die privaten Schlüssel allein hältst, sind schwerer zu erfassen, da kein zentraler Dienstleister existiert, der melden kann. Aber sobald du Fiat-Geld auf eine zentrale Börse einzahlst oder von ihr abhebst, entsteht eine Spur, die durch CARF und CRS verfolgt werden kann.
| Merkmal | Traditioneller CRS (vor 2026) | Neues System (CARF + CRS 2.0) |
|---|---|---|
| Fokus | Bankkonten, Depots, Versicherungen | Bankkonten PLUS Krypto-Transaktionen und -Bestände |
| Berichtspflichtige | Banken, Investmentfonds | Banken, Krypto-Börsen, Custodial-Anbieter |
| Meldeinhalt | Kontostände, Zinsen, Dividenden | Transaktionsvolumen, Kauf-/Verkaufswerte, Asset-Typen |
| Technologischer Scope | Traditionelle Finanzprodukte | Inkl. Stablecoins, CBDCs, NFTs (als Finanzinstrument) |
| Zielsetzung | Steuerhinterziehung bei Bargeld/Bankguthaben | Vollständige Transparenz digitaler Vermögenswerte |
Auswirkungen auf Investoren und Institutionen
Wenn du privat in Krypto investierst, bedeutet das vor allem eines: Mehr Dokumentation. Die Zeiten, in denen man Steuervorteile durch simple Nichtmeldung nutzen konnte, sind vorbei. Steuerbehörden erhalten detaillierte Reports über deine Handelsaktivitäten. Das macht die Berechnung deiner Kapitalertragsteuer zwar datentechnisch leichter (weil die Daten vorhanden sind), aber es erhöht auch die Wahrscheinlichkeit, dass Fehler oder Unstimmigkeiten auffallen.
Für Unternehmen und Finanzinstitute ist die Last deutlich höher. Sie müssen ihre IT-Systeme aufrüsten, um sowohl die traditionellen CRS-Pflichten als auch die neuen CARF-Anforderungen zu erfüllen. Deloitte und andere Beratungsfirmen warnen, dass viele Institute noch nicht bereit sind. Die Implementierungskosten steigen, weil neue Due-Diligence-Prozesse nötig sind. Wer in der EU operiert, muss zudem die Richtlinie DAC8 beachten, die die Umsetzung dieser Standards in nationales Recht erzwingt.
Ein praktisches Beispiel: Du nutzt eine DEX (Decentralized Exchange) ohne KYC (Know Your Customer). Solange du dort rein Peer-to-Peer handelst, gibt es oft keinen zentralen Melder. Sobald du aber deine Gewinne auf eine CEX (Centralized Exchange) bringst, um sie in Euro auszuzahlen, wird die Transaktion erfasst. Die Kette der Ereignisse wird rekonstruierbar. Das Finanzamt kann fragen: "Woher kamen diese Bitcoins, die du heute verkauft hast?" Wenn du keine lückenlose Historie hast, drohen Schätzungen - und die fallen meist zu Ungunsten des Steuerpflichtigen aus.
Zeitplan und globale Adoption
Der Startschuss fällt am 1. Januar 2026. Viele Länder haben sich bereits verpflichtet. Im November 2023 gaben 47 Jurisdiktionen, darunter die USA, Großbritannien und diverse Kronbesitzungen wie Guernsey, eine gemeinsame Erklärung ab, dass sie CARF bis 2027 vollumfänglich implementieren wollen. Die Schweiz, als Sitz vieler Krypto-Firmen, passt ihre Gesetze ebenfalls an, um wettbewerbsfähig und konform zu bleiben.
Es ist wichtig zu verstehen, dass die Umsetzung nicht überall gleich aussieht. Einige Länder werden schneller sein, andere langsamer. Aber da der Informationsaustausch bilateral funktioniert, reicht es, wenn dein Wohnsitzland und das Land der Börse teilnehmen. Da die großen Krypto-Hubs (Malta, Singapur, Liechtenstein, Schweiz, USA) alle mitziehen, gibt es kaum noch Orte, an denen man sich verstecken kann.
Experten betonen, dass dies kein statischer Prozess ist. Die Technologie entwickelt sich weiter. Was heute als NFT gilt, könnte morgen anders klassifiziert werden. Die Rahmenbedingungen von CARF sind jedoch so gestaltet, dass sie flexibel genug sind, um neue Asset-Klassen aufzunehmen, ohne jedes Jahr das ganze Gesetz ändern zu müssen.
Praktische Tipps für die Vorbereitung
Warte nicht bis 2026. Beginne jetzt mit der Ordnung deiner digitalen Finanzen. Hier sind konkrete Schritte:
- Exportiere deine Transaktionshistorien: Hole dir CSV-Exporte aller Börsen, bei denen du gehandelt hast. Prüfe, ob die Daten vollständig sind.
- Nutze Tracking-Software: Tools wie CoinTracking oder Blockpit helfen dabei, die komplexen Krypto-Trades in steuerlich relevante Berichte umzuwandeln. Sie unterstützen oft schon die neuen CARF-Formate.
- Dokumentiere Self-Custody: Wenn du Hardware-Wallets nutzt, notiere dir zumindest die Ein- und Ausgänge. Auch wenn die Wallet selbst nicht meldet, hilft die Korrelation mit Börseneinzahlungen bei der Nachvollziehbarkeit.
- Sprich mit deinem Steuerberater: Kläre frühzeitig, wie dein spezifischer Fall behandelt wird. Besonders bei Derivaten oder Staking-Rewards gibt es Nuancen, die je nach Land unterschiedlich besteuert werden.
Die gute Nachricht: Je transparenter du bist, desto weniger Stress hast du später. Die Automatisierung des Austauschs schützt ehrliche Steuerzahler davor, ungerechtfertigt im Fokus zu stehen, weil ihre Daten sauber und konsistent sind.
Muss ich meine private Hardware-Wallet dem Finanzamt melden?
Direkt nein. Eine selbstverwaltete Wallet (Self-Custody) hat keinen zentralen Dienstleister, der automatisch Daten an die Behörden sendet. Allerdings können Steuerbehörden Transaktionen nachverfolgen, wenn du Geld von oder zu einer zentralen Börse (CEX) bewegst, die berichtspflichtig ist. Wenn du deine Assets nie auf einer regulierten Börse ein- oder auszahlest, bleibt die Erfassung schwieriger, aber nicht unmöglich, besonders wenn On-Chain-Analysetools eingesetzt werden.
Unterscheidet CARF zwischen verschiedenen Krypto-Assets?
Ja, CARF definiert Krypto-Assets sehr breit. Dazu gehören klassische Kryptowährungen wie Bitcoin, Stablecoins, Derivate in Token-Form und bestimmte NFTs, wenn sie als Finanzinstrumente fungieren. Zentralbankdigitalwährungen (CBDCs) werden eher unter den erweiterten CRS fallen, da sie eng an traditionelle Geldbegriffe gekoppelt sind. Die genaue Klassifikation hängt davon ab, wie das Asset wirtschaftlich genutzt wird.
Gilt CARF auch für DeFi-Protokolle?
Das ist eine der größten Herausforderungen. Reine, dezentrale Protokolle ohne zentrale Instanz haben niemanden, der "melden" kann. In der Praxis versuchen Regulierer, die Anbieter von Schnittstellen (Frontends) oder Aggregatoren in die Pflicht zu nehmen. Oft werden DeFi-Aktivitäten indirekt erfasst, indem die Ein- und Ausgänge zu zentralisierten Börsen überwacht werden. Vollständige DeFi-Transparenz ist technisch anspruchsvoller und wird wahrscheinlich erst in späteren Phasen der Implementierung vollständig greifen.
Was passiert, wenn mein Land CARF noch nicht umgesetzt hat?
Wenn dein Wohnsitzland CARF noch nicht implementiert hat, erhält die lokale Behörde vielleicht keine automatischen Meldungen aus dem Ausland. Das bedeutet aber nicht, dass die Steuerlast entfällt. Du bist weiterhin verpflichtet, deine Einkünfte anzugeben. Zudem bauen viele Länder ihre Kapazitäten zur On-Chain-Analyse aus, um Datenlücken zu schließen. Langfristig ist es unwahrscheinlich, dass sich ein Land dauerhaft dem globalen Trend verweigert, da sonst negative Konsequenzen im internationalen Finanzverkehr drohen.
Beeinflusst CARF meine Anonymität?
Kryptowährungen sind pseudonym, nicht anonym. CARF zielt darauf ab, die Pseudonyme mit echten Identitäten zu verknüpfen. Durch die Meldepflicht von Börsen (KYC-Prozesse) weiß die Behörde, wer hinter einem Wallet liegt. Deine Transaktionshistorie auf der Blockchain bleibt öffentlich einsehbar, aber die Zuordnung zu deiner Person wird durch die behördlichen Datenbanken vereinfacht. Für die meisten Privatanleger bedeutet das mehr Transparenz gegenüber dem Fiskus, nicht unbedingt weniger Privatsphäre gegenüber anderen Marktteilnehmern.